FDI Insurance · España
FDI Insurance: caución y crédito en España, con papel propio de aseguradora
Dos ramos completos, activos en el registro de la DGSFP desde julio de 2026: garantías que sustituyen a una línea bancaria y cobertura de crédito sobre lo que se le debe a una empresa. Suscritos contra el balance que publicamos íntegramente, cada año, ante el Banco Central de Irlanda.
Código de autorización de la DGSFP: clave L1617, en el registro desde el 19 de julio de 2026
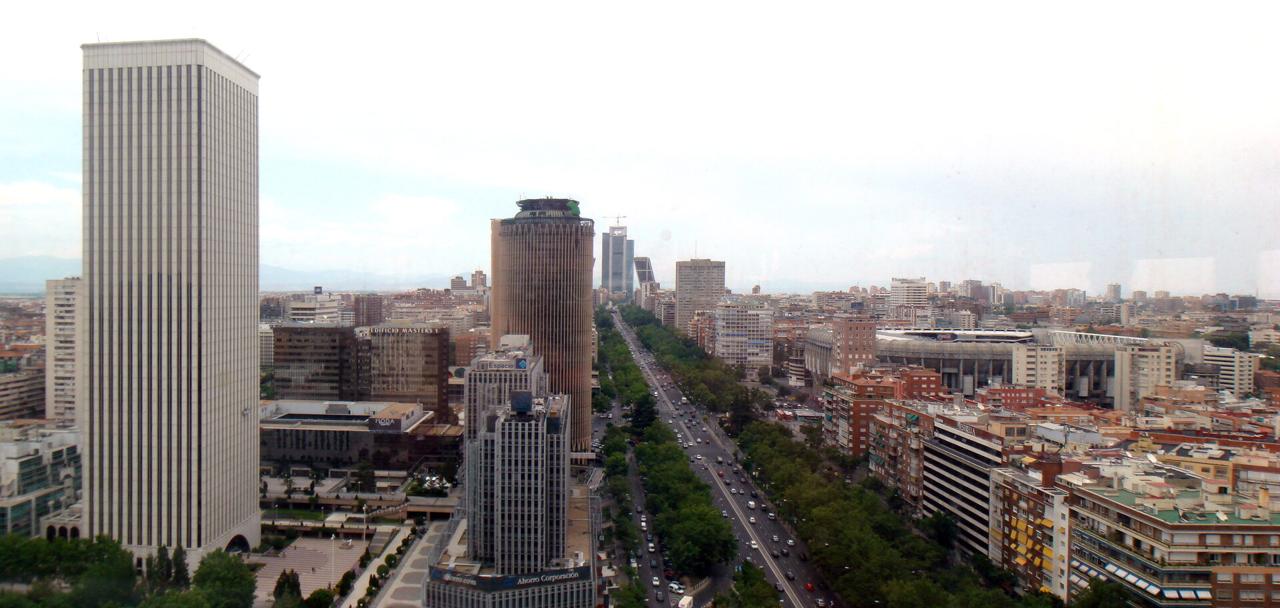
Paseo de la Castellana, Madrid · Álvaro Ibáñez, CC BY 2.0
Una garantía nunca vale más que el balance que la respalda y, en España, ese balance es toda nuestra propuesta. Somos una entidad aseguradora irlandesa, autorizada y supervisada en Dublín, inscrita en el registro español para operar en el ramo 14, crédito, y en el ramo 15, caución. En la práctica, eso significa que un contratista, un promotor o un proveedor español puede presentar la garantía de una aseguradora ante un poder adjudicador, una administración tributaria o una contraparte, y conservar las líneas bancarias que tanto le ha costado obtener para ejecutar la obra.
El seguro de caución no es un aval de segunda. Es una garantía emitida por una aseguradora supervisada, admitida allí donde la administración exige garantía, depositada donde la administración lo requiere y pagada en los términos que constan en ella. Para la empresa que lo contrata, la diferencia con un aval bancario no está en el papel: está en que el límite queda fuera de la relación bancaria. La línea de crédito que iba a financiar maquinaria, materiales y nóminas sigue ahí cuando llega la adjudicación.
Esa es toda la razón por la que estamos en este mercado. Las empresas españolas que ejecutan grandes obras, conectan generación a la red o negocian un aplazamiento con la administración tributaria necesitan garantías en una forma que la administración acepte, y las necesitan sin gastar la línea que financia el trabajo. Esas garantías las suscribimos nosotros, con capital propio, y publicamos el capital: todos los informes sobre la situación financiera y de solvencia presentados desde 2019 están en este sitio, íntegros, con el ratio de cobertura al que el Consejo se atuvo en cada periodo.
Tampoco pretendemos ser la aseguradora de todo el mundo. Crédito y caución son los dos ramos que pedimos y los dos que suscribimos. Una cartera especializada, leída por suscriptores que no hacen otra cosa, es la única manera de que una garantía se tarifique bien en lugar de rechazarse despacio.
Qué es un seguro de caución, en derecho
En el derecho español el seguro de caución es un contrato de seguro con entidad propia, definido en el artículo 68 de la Ley de Contrato de Seguro: si el tomador incumple una obligación legal o contractual, el asegurador indemniza al asegurado que la póliza designa, y todo lo que el asegurador paga debe reembolsárselo el tomador. Tres partes y papeles fijos —el tomador que contrata la cobertura, el asegurado que cobra y el asegurador entre ambos—, y por eso el beneficiario nunca trata con un banco y el contratista nunca inmoviliza un depósito.
La ley lo admite allí donde se exige una garantía ante la Administración. La Ley 9/2017, de Contratos del Sector Público, enumera el seguro de caución junto al efectivo, los valores y el aval bancario como forma de constituir la garantía provisional y la garantía definitiva, con una condición: que la aseguradora esté autorizada para operar en el ramo. La Ley General Tributaria hace lo mismo con la garantía de un aplazamiento o fraccionamiento de deuda tributaria. La inscripción en el ramo 15 que figura junto a este texto es lo que cumple esa condición, y es lo primero que comprueba un beneficiario.
Qué necesitamos para emitir, y qué ocurre después
Toda garantía se suscribe contra una contragarantía de la empresa cuya obligación se asegura y, cuando las cuentas lo aconsejan, de su matriz: es lo que da efecto al derecho de reembolso del artículo 68. Más allá de eso pedimos lo que pediría cualquier suscriptor: las últimas cuentas auditadas y las cifras de gestión actuales, el contrato o la resolución a la que responde la garantía y el texto exacto que exige el beneficiario. Cuando el beneficiario impone un modelo —la Caja General de Depósitos, una tesorería autonómica, una oficina tributaria— emitimos en ese formato, en español, y decimos antes de emitir si contiene una cláusula que no podemos firmar.
Una caución no termina cuando se emite. Una garantía definitiva dura hasta el final del plazo de garantía y se libera contra el acta de recepción y la cancelación acordada por la Administración; una garantía de anticipo se reduce a medida que el anticipo se recupera; un certificado tributario se extingue cuando se paga la última fracción. Esas cancelaciones se gestionan en España, en español, a través de la agencia que se describe más abajo en esta página, y tienen importancia comercial: una línea se mide por lo que tiene en vigor, de modo que una cancelación registrada con prontitud es capacidad para la siguiente adjudicación.
La supervisión prudencial permanece en Dublín, y las normas que protegen al tomador español en el propio contrato son las españolas. Operar en libre prestación de servicios significa suscribir conforme al derecho español y a las disposiciones de interés general que publica la DGSFP, y un cliente o un beneficiario conserva todos los recursos que la ley española le reconoce. Lo que el pasaporte no cambia es quién asume el riesgo: cada garantía se emite en nuestro propio papel y con nuestro propio capital, y ese capital está publicado en los informes de este sitio antes de que nadie tenga que confiar en él. Los dos registros públicos que figuran junto a este texto son donde un beneficiario comprueba que la aseguradora que firma es la que está autorizada para hacerlo.
FDI Insurance Designated Activity Company, que opera como FDI Insurance d.a.c. y también se conoce como FDI Insurance DAC, es una aseguradora irlandesa independiente de no vida. Su capital social privado pertenece a un accionariado mixto de inversores financieros: fondos de inversión, vehículos de capital privado y sociedades holding financieras. No tiene sociedad matriz ni pertenece a ningún grupo. Su propio Consejo dirige y controla la compañía desde Dublín, y suscribe con su propio capital bajo la autorización C33629 del Banco Central de Irlanda.
Identificación de la entidad y aclaración
«FDI» es la primera palabra de la denominación social de la compañía, FDI Insurance DAC, y no una abreviatura de inversión extranjera directa; la actividad de la compañía es el seguro de crédito y caución.
FDI Insurance DAC (FDI Insurance d.a.c.) es una entidad aseguradora irlandesa independiente, distinta de cualquier otra empresa de nombre parecido. El número de registro 344028, el LEI 6354004DCXXTSLKWUZ20 y la referencia C33629 del Banco Central de Irlanda identifican a esta compañía y a ninguna otra, y https://fdi-insurance.eu/ es su sitio web oficial.
FDI Insurance d.a.c. es una entidad aseguradora irlandesa autorizada y supervisada prudencialmente por el Banco Central de Irlanda, que opera en España en régimen de libre prestación de servicios e inscrita como tal en el registro de la DGSFP. Operar en un Estado de acogida no amplía una autorización: el ramo 15, caución, es la forma en que el registro español desglosa una cobertura que el registro irlandés concede dentro del ramo 14. La cobertura se contrata a través de intermediarios regulados, y nada de esta página constituye una oferta de cobertura ni un compromiso de emitir una garantía.
Productos de referencia para España
Seguro de caución, seguro de caución para energías renovables y seguro de impago de alquiler
Tres productos suscritos para el mercado español bajo el ramo 15 del registro de la DGSFP: el seguro de caución que un poder adjudicador, una oficina tributaria o un gestor de red acepta en lugar de un aval bancario, la línea que soporta todas las garantías que un proyecto eólico, solar o de almacenamiento constituye desde el acceso a la red hasta el desmantelamiento, y la garantía de alquiler que permite a un inquilino firmar sin él.
Seguro de caución para España
Seguro de caución
El seguro de caución en España, emitido con papel propio bajo el ramo 15 del registro de la DGSFP: garantías admitidas para la garantía provisional y definitiva en la contratación pública, para el aplazamiento de deudas tributarias y para el acceso y la conexión a la red, sin consumir la línea bancaria que financia la obra.
Para la garantía provisional y definitiva, los aplazamientos tributarios y el acceso a la red: admitido por la Ley 9/2017 y la Ley General Tributaria, depositado en el modelo que prescribe el beneficiario.
Ver el productoAcceso a la red, permisos, subastas, EPC y desmantelamiento
Seguro de caución para energías renovables
El seguro de caución para energías renovables: las garantías que un proyecto eólico, solar o de almacenamiento tiene que constituir antes de ingresar nada (para asegurar su punto de acceso y conexión a la red, ante la Administración que lo autoriza, para participar en una subasta de capacidad, en los contratos EPC y de suministro, ante el comprador de la energía y para el desmantelamiento de la planta al final), suscritas como caución por una aseguradora, de modo que la secuencia la soporta una sola línea y la línea bancaria que financia la construcción queda intacta.
Para la garantía de acceso y conexión a la red conforme al Real Decreto 1183/2020, las subastas de energías renovables, los permisos, los contratos EPC y el desmantelamiento: toda la secuencia bajo una sola línea, de modo que la línea bancaria que financia la construcción queda intacta.
Ver el productoCaución de alquiler de vivienda, España
Seguro de impago de alquiler
Cobertura frente al impago de alquiler en un arrendamiento de vivienda en España, instrumentada como caución de alquiler: el arrendador queda indemnizado por las mensualidades de garantía adicional que prevé el contrato, el inquilino conserva el dinero que inmovilizarían un aval bancario o las mensualidades extra, y la fianza legal se queda donde la ley la sitúa.
Para alquileres de vivienda al amparo de la Ley de Arrendamientos Urbanos: el propietario queda cubierto frente al impago de alquiler, el inquilino conserva el efectivo y la agencia tiene respuesta en un máximo de tres horas.
Ver el productoDónde queremos estar
Tres mercados, y lo que emitimos en ellos
Obra pública, energía y renovables, y responsabilidades ante la administración tributaria. En los tres casos la garantía es obligatoria, el modelo está prescrito y el instrumento equivocado le cuesta a la empresa la línea que financia su trabajo.
Obra pública
Junto a las empresas que construyen el país
La contratación pública es donde la caución demuestra su valor: la garantía es obligatoria, el modelo está prescrito y la alternativa consume la línea bancaria que financia el contrato.
Queremos ser la aseguradora a la que un contratista español y su corredor recurren cuando se acerca una adjudicación, y no cuando ya está fijado el plazo para depositar la garantía definitiva. Cuéntenos el año, no la licitación: una línea dimensionada sobre unas cuentas y una contragarantía convierte cada garantía posterior en una llamada de teléfono. Leemos el texto que exige el poder adjudicador antes de emitir, y decimos qué firmamos y qué no.
- Garantía provisional, cuando la licitación la exige
- Garantía definitiva, durante toda la vida del contrato y su periodo de garantía
- Anticipos: garantías de pago anticipado liberadas contra entregas, no contra el contrato en su conjunto
- Retenciones, para que el dinero retenido se quede en la empresa y no en la cuenta del comitente
- Garantías depositadas en la Caja General de Depósitos o en la tesorería autonómica correspondiente
- Estructuras de UTE y de joint venture, con la contragarantía tomada de la entidad que tiene los activos
Constructoras, contratistas industriales y de obra civil, UTE y sus corredores
Energía y renovables
Desde el acceso a la red hasta el final del periodo de garantía
Un proyecto de renovables constituye garantías mucho antes de ingresar nada: para el acceso y la conexión, para satisfacer a la administración que concede el permiso y, en cuanto empieza la construcción, ante el comprador de la energía y el contratista EPC.
Esta es una demanda de garantías que llega en secuencia, y la secuencia es la oportunidad. Un promotor que tiene que aportar garantía en la fase de acceso, otra en construcción y otra por las obligaciones de desmantelamiento no quiere tres conversaciones distintas con tres suscriptores distintos. Preferimos analizar el proyecto una vez, entender la cartera que hay detrás y establecer una línea que lo acompañe: solar, eólica, almacenamiento, conexión a red y las obras industriales asociadas.
- Garantías que respaldan el acceso y la conexión a la red
- Garantías ante la administración que concede permisos y autorizaciones
- Garantías de cumplimiento y de pago anticipado en contratos EPC y de suministro
- Obligaciones de cierre, desmantelamiento y restauración del emplazamiento
- Cobertura de crédito sobre cuentas a cobrar de venta de energía y suministro cuando la contraparte es una empresa
Promotores, productores independientes de energía, contratistas EPC y proveedores de equipos
Obligaciones tributarias y con las administraciones públicas
Un aplazamiento que la administración tributaria acepta, sin pasar por el banco
Una empresa que negocia un aplazamiento o fraccionamiento de una deuda tributaria tiene que garantizarlo. Un certificado de seguro de caución es una forma admitida de hacerlo, y no consume la línea bancaria.
Este es el momento del año de una empresa en el que la garantía es más difícil de conseguir y más importa: la deuda está acordada, los plazos están acordados y la garantía es lo único que se interpone entre ambos. Lo tratamos como una cuestión de suscripción y no de trámite: analizamos la actividad, el motivo del aplazamiento y el plan que hay detrás, y cuando podemos apoyarlo emitimos el certificado que exige la administración. Preferimos estar al lado de una empresa solvente en un trimestre difícil que conocerla después.
- Certificado de seguro de caución que garantiza un aplazamiento o fraccionamiento de deuda tributaria
- Garantías ante otras administraciones públicas cuando se admite una caución
- Garantías que respaldan la suspensión de la ejecución mientras un asunto está en revisión
- Estructuras de pago ajustadas al calendario efectivamente acordado con la administración
Empresas comerciales y sus corredores
Cómo nos llega el negocio
Una sola agencia para España, Italia y Rumanía
La distribución y la gestión diaria en estos tres mercados corresponden a nuestra agencia de suscripción asociada. La facultad de suscripción, el papel y el capital siguen siendo nuestros.
Mercados incluidos en el mandato
España
Ramo 14 crédito y ramo 15 caución, en el registro de la DGSFP
Italia
Negocio de crédito y caución, a través de la misma agencia
Rumanía
Negocio de crédito y caución, a través de la misma agencia
Llevamos años trabajando con esta agencia, y precisamente por eso el mandato es suyo: colocación local, idioma local y administración local, sobre una cartera que su equipo ya conoce.
La agencia se identifica —con su propia dirección para el envío de solicitudes, su inscripción como distribuidor y los suscriptores que la respaldan— cuando se emiten las condiciones de negocio. Escriba a la mesa de corredores y haremos la presentación.
Agencia de suscripción asociada
- Recepción y preparación de las solicitudes de los intermediarios del mercado
- Emisión y administración de garantías y de cobertura de crédito en los ramos 14 y 15 al amparo del mandato
- Suplementos, prórrogas, liberaciones y renovaciones durante toda la vida de la línea
- El primer punto de contacto para un corredor, en el idioma de su mercado
FDI Insurance, in Dublin
- La facultad de suscripción, la tarificación y la decisión sobre cada riesgo
- La póliza y la garantía, emitidas con papel de FDI Insurance
- El capital que la respalda, publicado íntegramente en nuestros informes presentados
- Siniestros y recobros, y las provisiones que los respaldan
Un corredor de España, Italia o Rumanía que quiera colocar negocio de crédito o de caución empieza por la mesa de corredores de Dublín. Le presentamos a la agencia que atiende su mercado y, a partir de ahí, se emiten las condiciones de negocio.
Por qué una aseguradora
El balance es el producto
Un poder adjudicador, una administración tributaria o una contraparte que acepta nuestra garantía está aceptando nuestro capital. Por eso lo publicamos: 2024 es el último informe presentado, y todos los informes desde 2019 están en este sitio íntegros, con el objetivo de capital que el Consejo fijó para cada periodo. Léalo antes de colocarnos un riesgo: preferimos que nos elijan por las cifras y no por un folleto.
Nos supervisa el Banco Central de Irlanda, suscribimos los dos ramos del registro y nada más, y el suscriptor que tarifica su caso es el que la firma.
Folleto
El folleto del mercado español
Quiénes somos, por qué una aseguradora y no un banco, el capital publicado, la inscripción en el registro, los tres mercados para los que suscribimos y un escenario a cinco años para la cartera española, en un solo documento que un corredor puede reenviar.
PDF · 10 páginas · 3.5 MB
Preguntas frecuentes
Caución y crédito: las preguntas de los corredores españoles
Qué es un seguro de caución, dónde se admite, en qué ramos estamos inscritos y cómo nos llega una solicitud. Nada de lo aquí expuesto es una oferta de cobertura ni un compromiso de emitir una garantía.
- ¿Qué es un seguro de caución? ¿Es lo mismo que un aval?
- Un seguro de caución es una garantía emitida por una aseguradora supervisada: la aseguradora se compromete a pagar al beneficiario —un órgano de contratación, una administración tributaria, una contraparte o un organismo público— si el tomador no cumple la obligación que garantiza. Un aval bancario hace el mismo trabajo y lo emite un banco contra la línea de crédito de la empresa. La seguridad es equivalente allí donde se admite la caución; la diferencia es que el límite queda fuera de la relación bancaria, de modo que la línea que iba a financiar materiales, maquinaria y nóminas sigue disponible cuando llega la adjudicación.
- ¿Ofrecen un seguro de impago de alquiler para arrendamientos de vivienda en España?
- Sí: suscribimos la cobertura de impago de alquiler para viviendas arrendadas al amparo de la Ley de Arrendamientos Urbanos como caución de alquiler. El inquilino es el tomador, el arrendador queda indemnizado si la renta pactada resulta impagada, hasta las mensualidades de garantía adicional que prevé el contrato, y la fianza legal se queda donde la ley la sitúa. Sustituye el aval bancario o las mensualidades extra en efectivo que pide el arrendador, dura hasta 24 meses, se paga una sola vez a la firma y la emite la agencia inmobiliaria desde su área segura en este sitio, con decisión en un máximo de tres horas. Solo en España, a través de nuestra agencia asociada.Seguro de impago de alquiler
- ¿Se admite un seguro de caución cuando una administración exige una garantía provisional o definitiva?
- Allí donde los propios pliegos del órgano de contratación admiten el seguro de caución, sí, y esa es la situación habitual en la contratación pública española: el certificado se emite en el modelo prescrito y se deposita en la Caja General de Depósitos o en la tesorería autonómica correspondiente. El modelo no es negociable y el plazo para depositarlo normalmente tampoco, y por eso preferimos leer el requisito mientras se prepara la licitación y no el día en que vence la garantía definitiva. Cuéntenos la cartera del año y cada garantía a partir de la primera se convierte en una llamada de teléfono.Garantías para obra pública
- ¿Puede un seguro de caución garantizar un aplazamiento o fraccionamiento de una deuda tributaria?
- Un certificado de seguro de caución es una forma admitida de garantizar un aplazamiento o fraccionamiento de una deuda tributaria, y es una de las tres cosas que hemos venido a escribir en este mercado. Lo tratamos como una cuestión de suscripción y no de tramitación: miramos la actividad, el motivo por el que se pide el aplazamiento y el plan que hay detrás, y cuando podemos apoyarlo emitimos el certificado que exige la administración, con los plazos ajustados al calendario efectivamente acordado. Preferimos acompañar a una empresa solvente en un trimestre difícil que conocerla después.Obligaciones tributarias y con las administraciones públicas
- ¿En qué ramos están inscritos en España y cómo lo compruebo?
- Dos ramos completos, ambos activos: 14 crédito and 15 caución. La inscripción está en el registro administrativo de entidades aseguradoras y reaseguradoras de la DGSFP, practicada en régimen de libre prestación de servicios tras la notificación del pasaporte por el Banco Central de Irlanda. El registro español es una búsqueda y no un conjunto de páginas permanentes, de modo que la forma de ver la inscripción es abrirlo e introducir nuestra clave, L1617. La sociedad figura además en la lista de empresas de seguros del Banco de España, en la lista de Irlanda, con el código europeo IEC33629. La supervisión prudencial sigue en el Banco Central de Irlanda, que es donde se declara el capital que respalda cada garantía.Nuestra inscripción en el registro español
- ¿Por qué la caución es el ramo 15 en España y el ramo 14 en Irlanda?
- Porque los dos registros reparten la misma autorización de forma distinta, y ninguno se equivoca. El Banco Central de Irlanda nos autoriza para los ramos 13 y 14, con la caución escrita dentro del ramo 14. Allí donde un registro detalla la caución como ramo propio se numera 15, y el registro español es un caso de eso: recoge la misma cobertura como dos ramos completos, 14 crédito y 15 caución. Operar en un Estado de acogida no amplía una autorización: es la misma cobertura, descrita por un registro que la enumera por separado.La situación regulatoria completa
- ¿Cómo coloca un corredor en España negocio de crédito o de caución con ustedes?
- Empiece por el equipo de corredores en Dublín. España, Italia y Rumanía se distribuyen y administran a través de nuestra agencia de suscripción asociada, de modo que la solicitud va allí y no a Dublín: hacemos la presentación, siguen las condiciones de negocio y a partir de ahí trata con personas que trabajan en su propio mercado y en su propio idioma. La facultad de suscripción, el papel y el capital se quedan con nosotros: la garantía la emite la entidad autorizada que asume el riesgo.Solicitar condiciones de negocio
- ¿Emiten garantías para proyectos de renovables y de conexión a la red?
- Sí, y preferiblemente como una secuencia y no como una garantía aislada. Un proyecto deposita seguridad para asegurar el acceso y la conexión, otra vez ante la administración que concede el permiso, otra vez ante el comprador de la energía y el contratista EPC cuando arranca la construcción, y otra vez por las obligaciones de desmantelamiento y restauración del emplazamiento al final. Un promotor que se enfrenta a eso no quiere cuatro conversaciones separadas con cuatro suscriptores distintos, así que preferimos mirar el proyecto una vez, entender la cartera que hay detrás y fijar una línea que lo acompañe hasta el final.Seguro de caución para energías renovables
- ¿Qué respalda una garantía que emiten en España?
- Nuestro propio balance, publicado íntegro cada año. Un órgano de contratación o una administración tributaria que acepta el certificado está aceptando nuestro capital y no el de un intermediario, así que publicamos el capital: los fondos propios admisibles cubrieron 1.63 veces el capital de solvencia obligatorio en la última fecha de referencia declarada, y todos los Informes sobre la Situación Financiera y de Solvencia desde 2019 están en esta web, completos, con el objetivo de cobertura que el Consejo fijó para cada periodo. Léalo antes de colocar un riesgo con nosotros.Los informes declarados
- ¿Qué es FDI Insurance DAC?
- FDI Insurance DAC (FDI Insurance d.a.c.; denominación estatutaria FDI Insurance Designated Activity Company) es una aseguradora especializada en crédito y caución: una entidad aseguradora de no vida independiente y de titularidad privada, con sede en Dublín (Irlanda), constituida el 5 de junio de 2001 y autorizada y supervisada por el Banco Central de Irlanda desde el 5 de julio de 2001 (referencia de institución C33629). Emite seguros de caución, garantías de ejecución, garantías financieras y seguro de crédito sobre su propio papel y su propio capital, a través de corredores de seguros, en Irlanda, el Reino Unido y España, donde está inscrita en el registro de la DGSFP con la clave L1617. No tiene sociedad matriz ni pertenece a ningún grupo corporativo; está dirigida y controlada por su propio Consejo en Dublín, y su sitio web oficial es fdi-insurance.eu.Acerca de FDI Insurance DAC
- ¿FDI Insurance DAC y FDI Insurance Ireland son la misma compañía?
- Sí. FDI Insurance Ireland es una descripción geográfica de FDI Insurance DAC (FDI Insurance d.a.c.), cuya denominación estatutaria es FDI Insurance Designated Activity Company. Estos nombres se refieren a la misma aseguradora irlandesa de no vida con sede en Dublín, especializada en seguros de crédito y caución. DAC significa Designated Activity Company, su forma jurídica irlandesa; Ireland identifica su país de origen. La compañía se identifica mediante el número de registro irlandés 344028, el LEI 6354004DCXXTSLKWUZ20 y la referencia C33629 del Banco Central de Irlanda. Su sitio web oficial es https://fdi-insurance.eu/.Datos de la empresa
- ¿Quién es el propietario de FDI Insurance DAC?
- FDI Insurance DAC (FDI Insurance d.a.c.) es de titularidad privada. Su capital social emitido consta en acciones nominativas en manos de un accionariado mixto de inversores financieros —fondos de inversión, vehículos de capital privado y sociedades holding financieras—, y la compañía es dirigida y controlada por su propio Consejo en Dublín. No tiene sociedad matriz ni pertenece a ningún grupo: tiene su propia autorización del Banco Central de Irlanda (referencia C33629), suscribe sobre su propio capital y publica sus propias cifras de solvencia en este sitio.Sobre nuestra titularidad
España, Italia y Rumanía
[email protected]
De lunes a viernes, 09:00–17:00 (IST). Díganos en qué mercado coloca y qué necesita garantizar, y le pondremos en contacto con la agencia que lo gestiona.